Face à une inflation généralisée qui touche tous les secteurs, le marché de l’assurance habitation n’échappe pas à la tendance. En 2026, la hausse des primes d’assurance s’amplifie, reflétant une situation désormais critique pour les ménages. Le coût moyen annuel de l’assurance habitation atteint désormais 310 euros par logement, contre 274 euros l’année précédente, marquant une augmentation de près de 13 %. Cette flambée n’est pas uniforme sur le territoire national : certaines régions affichent une explosion des tarifs, bousculant la stabilité financière des assurés et suscitant des inquiétudes quant à l’accessibilité de la protection immobilière. L’ensemble de cette dynamique est à lire dans le cadre des défis liés aux phénomènes climatiques extrêmes, à l’inflation durable et à une sinistralité croissante.
Le marché de l’assurance est confronté à un paradoxe : alors que les risques naturels se multiplient, les primes d’assurance deviennent difficilement supportables pour de nombreux propriétaires. Les zones les plus touchées par ce phénomène s’observent majoritairement dans le Sud de la France, accompagné par des hausses notables dans d’autres régions. Ce contexte porte un éclairage essentiel sur le rapport entre sinistralité accrue, zones à tarifs élevés et conséquences sur le budget des ménages. Découvrez où les primes grimpent le plus, quelles sont les causes profondes de cette situation et comment anticiper cette tendance en 2026.
Les régions à risque et leur impact déterminant sur les tarifs assurance habitation
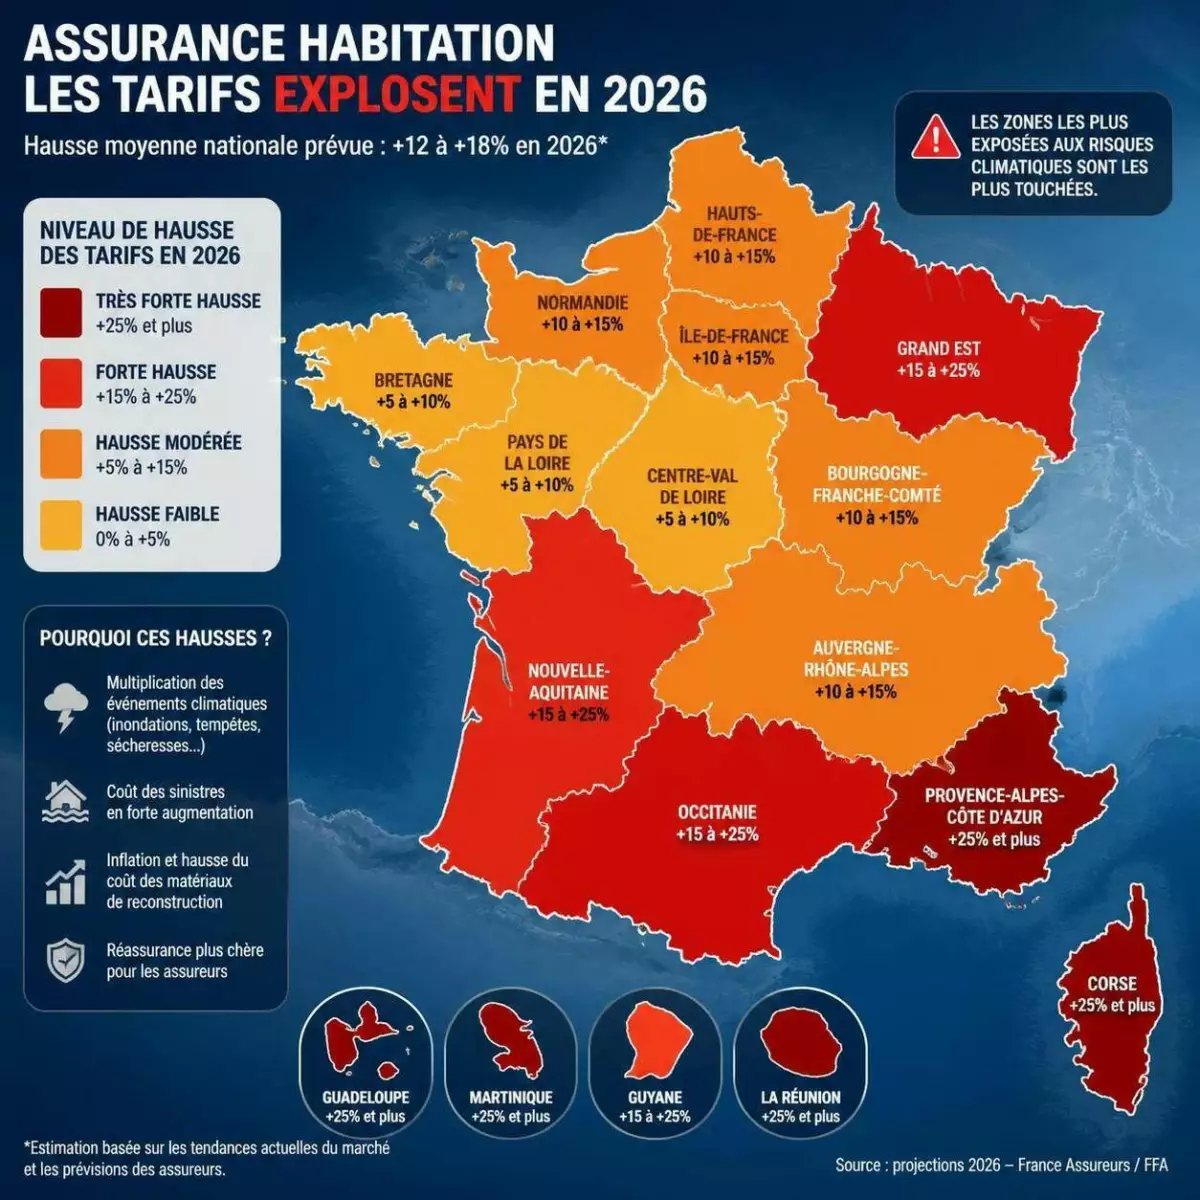
Les disparités régionales en matière de primes d’assurance habitation s’expliquent notamment par l’exposition plus ou moins forte aux risques naturels. Les événements climatiques, tels que tempêtes, grêle, inondations et incendies de forêt, contribuent à augmenter la sinistralité, ce qui se répercute directement dans les coûts d’assurance. Ainsi, certaines régions dites « à risque » voient exploser les tarifs assurance, devenant des zones particulièrement sensibles où les propriétaires doivent s’attendre à des prix en forte hausse.
La Corse domine le palmarès des régions où le coût assurance est le plus élevé, avec une dépense moyenne qui culmine à environ 361 euros par an. Juste derrière, l’Occitanie (346 euros) et la région Provence-Alpes-Côte d’Azur (PACA) avec 331 euros affichent également des coûts substantiels. Ces régions sont régulièrement touchées par des phénomènes climatiques intenses, notamment des épisodes de sécheresse et des incendies, qui accroissent significativement la pression financière sur le marché de l’assurance. En 2025, les sinistres liés aux catastrophes naturelles ont généré un coût global supérieur à 5 milliards d’euros pour les assureurs, dont 2,2 milliards uniquement dus à la grêle. Ces chiffres ont une influence directe sur la fixation des primes dans ces régions.
Au-delà des seules régions du Sud, la Nouvelle-Aquitaine affiche une inflation des tarifs alarmante, avec une hausse annuelle moyenne de plus de 20 %, rejoignant ainsi des zones traditionnellement moins chères qui subissent désormais une escalade des coûts d’assurance. La Bourgogne-Franche-Comté (+19 %) et le Grand-Est (+17,9 %) complètent ce tableau de zones à tarifs élevés, où le double effet de l’inflation des matériaux de construction et de la sinistralité modifie profondément les équilibres économiques des ménages assurés.
Ce contexte exacerbe un cercle vicieux : plus les sinistres surviennent, plus les primes augmentent, poussant les propriétaires à différer l’entretien et la rénovation de leur bien, ce qui renforce leur vulnérabilité face aux intempéries. Pour des logements modernes, souvent équipés de technologies et de domotique, la facture peut rapidement s’envoler en cas de sinistre, ce qui explique en partie cette flambée des tarifs assurance.
Hausse des prix : facteurs clés de l’explosion des primes d’assurance immobilière
Plusieurs raisons fondamentales structurent la hausse des prix de l’assurance habitation à travers le pays. La multiplication des catastrophes naturelles impose une pression financière considérable sur les compagnies d’assurance, qui répercutent à leur tour cette augmentation sur les primes d’assurance payées par les particuliers. Une analyse fine démontre que ce sont principalement les coûts liés aux réparations et aux indemnisations qui poussent les tarifs à la hausse. Ces coûts connaissent une inflation persistante, nourrie par les fluctuations des prix des matériaux et de l’énergie, que ce soit pour les réparations après sinistre ou les travaux préventifs.
Cette dynamique se traduit par un double phénomène sur le marché de l’assurance : d’une part, un resserrement des garanties proposées et, d’autre part, une flambée des primes d’assurance. Ce dernier point est exacerbé par une sinistralité qui ne cesse de progresser, notamment dans les régions à forte exposition géographique aux aléas naturels. Le marché de l’assurance se trouve ainsi dans une situation biaisée où les offres deviennent plus coûteuses, alors même que la demande reste élevée, dans un contexte où la qualité des logements et leur protection se doivent d’être renforcées pour faire face à ces risques.
En réponse, certains ménages cherchent des solutions alternatives, telles que la domotique et les technologies connectées pour prévenir les sinistres, bien que leur coût initial puisse alourdir la facture assurance. Des détecteurs de fuite d’eau ou des systèmes d’alerte incendie sont autant d’exemples qui contribuent à réduire la sinistralité, tout en améliorant la sérénité des assurés. Toutefois, ces innovations n’empêchent pas la montée générale des tarifs, puisque les sinistres majeurs restent prépondérants.
Une autre conséquence de cette hausse des prix est une individualisation des primes d’assurance, où le profil du logement, son emplacement et son niveau d’équipement deviennent déterminants. Ce phénomène peut conduire à un renforcement des inégalités dans l’accès à une assurance immobilière abordable, notamment dans les zones rurales ou en périphérie des agglomérations majeures.
Les éléments à intégrer pour mieux comprendre la hausse des primes
- Multiplication des catastrophes naturelles : inondations, tempêtes, grêle, incendies qui alourdissent la sinistralité.
- Inflation sur les coûts de matériaux et énergie : impact direct sur le coût des réparations.
- Évolution des biens assurés : logements de plus en plus équipés technologiquement.
- Durcissement des conditions du marché : resserrement des garanties pour limiter les risques.
- Individualisation des primes selon la localisation et le profil du logement.
Comparer les tarifs d’assurance habitation : où trouver le meilleur rapport qualité-prix ?
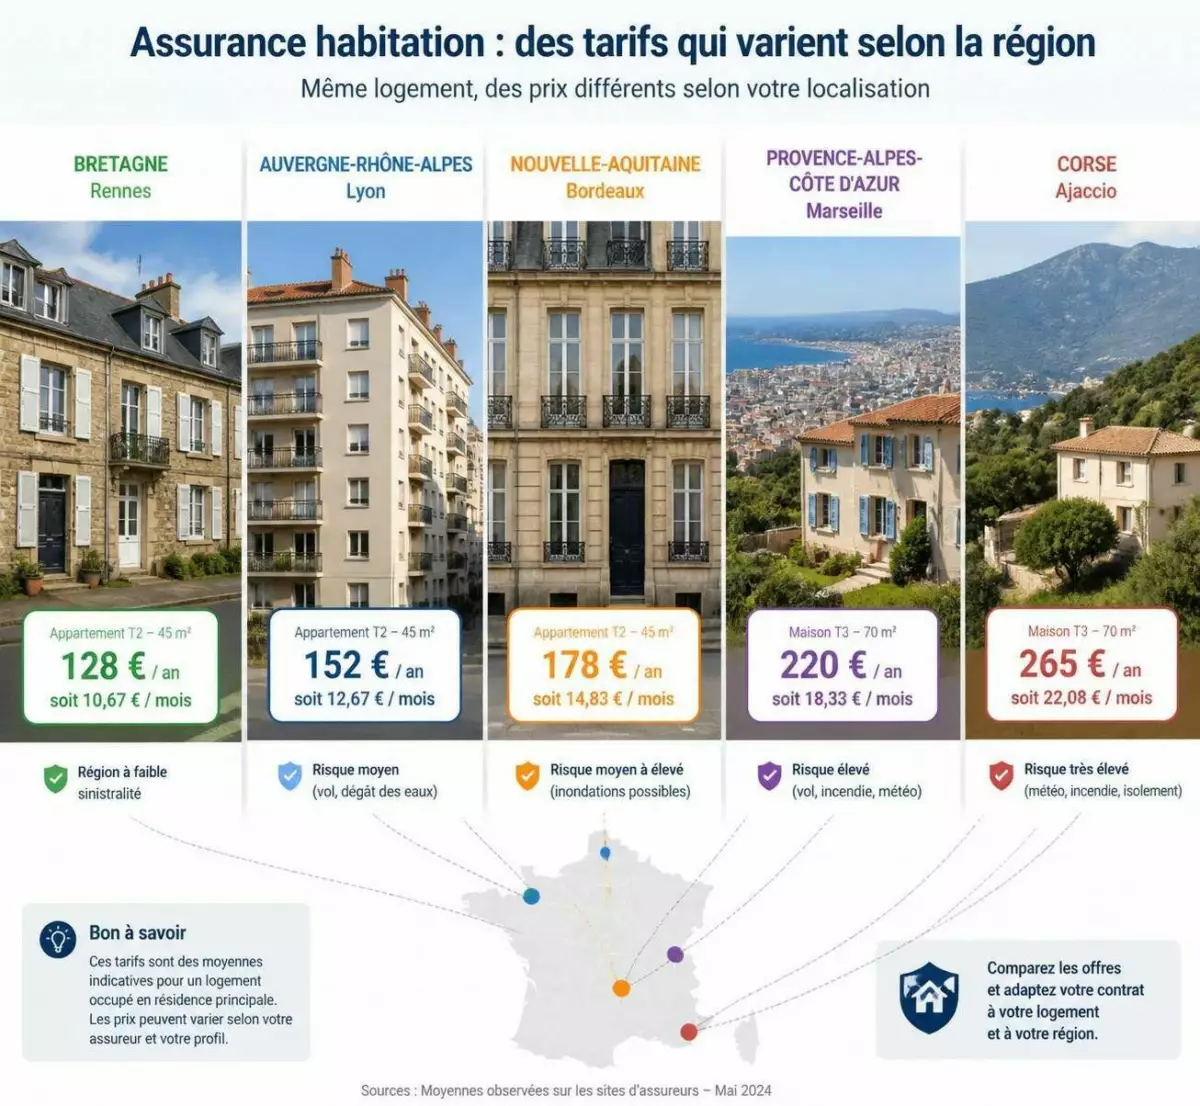
Pour les assurés, la montée générale des tarifs d’assurance ne signifie pas forcément devoir payer le prix fort partout. Il existe de réelles disparités entre régions ainsi qu’entre assureurs. Par exemple, les régions comme la Bretagne, les Pays de la Loire et Auvergne-Rhône-Alpes affichent l’un des meilleurs rapports qualité-prix en matière de primes d’assurance habitation, avec des niveaux tarifaires nettement plus accessibles que les grandes zones urbaines ou les régions à forte sinistralité climatique.
Selon une étude récente, le coût moyen en Bretagne est d’environ 2,56 euros par mètre carré et par an, tandis que l’Île-de-France grimpe jusqu’à 3,18 euros et PACA ou la Corse peuvent atteindre 3,69 euros. Cette disparité pose une question centrale pour la gestion du budget logement, incitant à comparer les offres chez différents assureurs et à envisager des options adaptées au profil du bien et aux garanties souhaitées.
Il est recommandé d’utiliser des comparateurs spécialisés en ligne afin de bénéficier d’un panorama complet et actualisé des tarifs assurance dans sa région. Ces outils permettent également d’optimiser son contrat en sélectionnant les garanties indispensables tout en maîtrisant le coût. Pour mieux comprendre les nuances des tarifs assurance, la lecture d’analyses chiffrées et de conseils pratiques sur des sites spécialisés constitue une étape incontournable, notamment si l’on souhaite limiter l’impact de la hausse des prix.
Parmi les facteurs influençant le tarif assurance habitation, on retrouve notamment :
- La zone géographique et son exposition aux risques naturels.
- La valeur estimée du bien immobilier.
- Le type de logement : maison individuelle, appartement, résidence secondaire.
- Les garanties souscrites, en particulier la domotique et la protection contre les incidents liés à l’eau.
- Le profil de l’assuré et son historique de sinistres.
Impact du dérèglement climatique sur les primes d’assurance habitation dans les régions les plus touchées
Le lien entre la sinistralité et le dérèglement climatique est aujourd’hui une évidence incontournable. Le marché de l’assurance fait face à un nombre croissant de sinistres liés aux événements météorologiques extrêmes. En 2025, les assureurs français ont dû faire face à plus de 5 milliards d’euros de sinistres climatiques, un montant en hausse constante qui déstructure les modèles économiques et pousse mécaniquement les primes d’assurance à la hausse.
Certaines régions concentrent particulièrement cette pression. Les Hauts-de-France, la Provence-Alpes-Côte d’Azur et la Nouvelle-Aquitaine enregistrent des augmentations de tarifs pouvant atteindre respectivement 15 %, 13 % et 11 %. Ces chiffres, annoncés pour 2026, signalent une tendance à la hausse impactant lourdement le budget des ménages. La multiplication des épisodes de grêle, de tempêtes et d’inondations dans ces zones à tarifs élevés est un frein majeur à la stabilité du marché de l’assurance.
Il faut noter que ce contexte engendre aussi des comportements d’évitement et des problématiques croissantes de sous-assurance, où certains assurés renoncent à garantir leur bien de manière suffisante, faute de pouvoir suivre financièrement la hausse des primes. En parallèle, les exigences des assureurs se durcissent pour les nouveaux contrats, obligeant à des normes plus strictes d’entretien et de prévention des risques, ce qui met en lumière une transformation profonde du marché de l’assurance.
Les zones à forte sinistralité doivent ainsi adapter leur politique d’assurance immobilière, en encourageant des solutions innovantes à la fois pour prévenir les risques et contenir les coûts. Parmi ces mesures, on trouve notamment :
- La mise en place de systèmes connectés de détection des risques, comme les détecteurs de fuite d’eau et les alarmes incendie, qui réduisent la fréquence et l’impact des sinistres.
- La promotion de la rénovation thermique et structurelle pour rendre les logements plus résistants.
- La sensibilisation des propriétaires à l’entretien régulier, afin d’éviter les dégradations majeures.
Ces innovations ne suffisent cependant pas à compenser la tendance à la hausse des tarifs, soulignant la nécessité d’un dialogue renforcé entre assureurs, pouvoirs publics et assurés pour trouver un équilibre durable.
Conseils pratiques pour maîtriser la hausse des tarifs d’assurance habitation selon votre région
Face à la flambée des primes, il devient indispensable d’adopter une stratégie proactive pour limiter le coût assurance tout en conservant un niveau de couverture satisfaisant. Plusieurs leviers sont à explorer pour maîtriser la facture et adapter son contrat à la réalité des zones à tarifs élevés.
Voici quelques bonnes pratiques incontournables :
- Comparer régulièrement les offres : l’utilisation de comparateurs d’assurance en ligne permet de bénéficier d’un panorama actualisé et d’identifier le meilleur rapport qualité-prix selon sa région.
- Optimiser les garanties : privilégier les garanties essentielles et éviter les couvertures redondantes qui alourdissent la prime.
- Investir dans la prévention : installer des dispositifs techniques comme des détecteurs de fumée ou de fuite d’eau, qui peuvent parfois faire baisser la prime d’assurance.
- Adapter la franchise : en choisissant une franchise plus élevée, les primes peuvent être diminuées, il convient toutefois de bien mesurer le risque financier en cas de sinistre.
- Entretenir son logement : éviter les travaux différés qui aggravent la vulnérabilité et peuvent augmenter la sinistralité.
Pour les personnes vivant dans les régions où la hausse des tarifs se fait la plus sentir, notamment dans les Hauts-de-France, la Provence-Alpes-Côte d’Azur et la Nouvelle-Aquitaine, ces conseils prennent un relief particulier. Par exemple, en PACA, la hausse attendue des primes est de 13 % cette année. Il devient donc vital d’être vigilant sur le choix de l’assureur et sur le contrat.
En parallèle, les autorités encouragent la modernisation des habitations et la lutte contre les risques naturels, participant ainsi indirectement à la maîtrise des coûts assurance. Pour approfondir comment limiter la hausse des primes dans votre région, il est possible de consulter des ressources spécialisées telles que l’étude détaillée des zones où les tarifs explosent ou encore des guides pratiques pour mener à bien l’optimisation de votre contrat.
Tableau récapitulatif des hausses de tarifs dans les principales régions concernées
| Région | Hausse moyenne des primes | Coût moyen annuel (en euros) | Caractéristiques principales |
|---|---|---|---|
| Nouvelle-Aquitaine | +20,2 % | 332 | Forte sinistralité, inflation des matériaux |
| Bourgogne-Franche-Comté | +19 % | 307 | Hausse due aux catastrophes naturelles et coûts de réparation |
| Grand-Est | +17,9 % | 295 | Aléas climatiques divers |
| Corse | +15 % | 361 | Région la plus chère en assurance habitation |
| PACA | +13 % | 331 | Risques d’incendies et sécheresse |
| Hauts-de-France | +15 % | 200 (moyenne nationale 310) | Montée marquée des sinistres |
Quelles sont les régions où les tarifs d’assurance habitation augmentent le plus ?
Les régions de Nouvelle-Aquitaine, Bourgogne-Franche-Comté, et Grand-Est connaissent les hausses les plus fortes, avec des augmentations pouvant atteindre plus de 20 %. Le Sud, notamment la Corse et la région PACA, affiche également des tarifs parmi les plus élevés.
Pourquoi les primes d’assurance habitation augmentent-elles ?
L’augmentation est principalement liée à la multiplication des sinistres climatiques, à l’inflation des coûts de réparation, et au renchérissement des matériaux et de l’énergie. La sinistralité croissante oblige les assureurs à ajuster les primes.
Comment réduire le coût de son assurance habitation ?
Comparer les offres régulièrement, optimiser ses garanties, investir dans des dispositifs connectés de prévention, et entretenir son logement sont des leviers efficaces pour limiter les hausses de prix.
L’équipement domotique peut-il influencer le tarif d’assurance ?
Oui, un logement équipé de dispositifs connectés, notamment pour la détection de fuites ou l’alerte incendie, peut bénéficier d’une réduction sur la prime d’assurance, car le risque de sinistre est réduit.